Domain taktsignal.de kaufen?
Wir ziehen mit dem Projekt
taktsignal.de um.
Sind Sie am Kauf der Domain
taktsignal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taktsignal.de kaufen?
Welche Rolle spielen Zeitgeber in unserem biologischen Rhythmus und wie beeinflussen sie unseren Schlaf-Wach-Zyklus?
Zeitgeber sind äußere Einflüsse wie Licht, Temperatur und soziale Aktivitäten, die unseren biologischen Rhythmus steuern. Sie synchronisieren unsere innere Uhr mit dem 24-Stunden-Tag und beeinflussen dadurch unseren Schlaf-Wach-Zyklus. Ein stabiler Schlaf-Wach-Zyklus trägt zur Regulation von Hormonen, Stimmung und kognitiven Funktionen bei. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Schneider Electric VW3S8208R05 Kabel für Puls/Richtung-Signal an TLM2, 0,5 mZubehör für den Lexium Schrittmotorverstärker SD3. Kabelsatz zum Anschluss an Motion Controller TLM2 für das Puls/Richtung-Signal. Die Leitungslänge beträgt 0,5 m.147,80 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric VW3S8208R15 Kabel für Puls/Richtung-Signal an TLM2, 1,5 mZubehör für den Lexium Schrittmotorverstärker SD3. Kabelsatz zum Anschluss an Motion Controller TLM2 für das Puls/Richtung-Signal. Die Leitungslänge beträgt 1,5 m.156,94 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Was ist die Frequenz einer Schwingung?
Die Frequenz einer Schwingung ist die Anzahl der Schwingungen pro Zeiteinheit. Sie wird in Hertz gemessen, was Schwingungen pro Sekunde bedeutet. Je höher die Frequenz einer Schwingung ist, desto schneller schwingt das Objekt oder das Medium. Die Frequenz einer Schwingung hängt von der Steifigkeit des Mediums und der Masse des schwingenden Objekts ab. Sie ist ein wichtiger Parameter zur Charakterisierung von Schwingungen und Wellen. **
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Novoferm Funk-Innentaster Signal 111 Farbe schwarz, 2-Kanäle, Frequenz 433 MHzNovoferm Funk-Innentaster Signal 111 Zur Steuerung von 2 Antrieben oder 1 Antrieb und 1 Außenbeleuchtung, aus UV-beständigem Material Technische Details 2-Kanal Frequenz 433 MHz KeeLoq- Wechselcode Lieferumfang 1 Innentaster37,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric VW3S8208R05 Kabel für Puls/Richtung-Signal an TLM2, 0,5 mZubehör für den Lexium Schrittmotorverstärker SD3. Kabelsatz zum Anschluss an Motion Controller TLM2 für das Puls/Richtung-Signal. Die Leitungslänge beträgt 0,5 m.147,80 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric VW3S8208R15 Kabel für Puls/Richtung-Signal an TLM2, 1,5 mZubehör für den Lexium Schrittmotorverstärker SD3. Kabelsatz zum Anschluss an Motion Controller TLM2 für das Puls/Richtung-Signal. Die Leitungslänge beträgt 1,5 m.156,94 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Zeitgeber in unserem biologischen Rhythmus und wie beeinflussen sie unseren Schlaf-Wach-Zyklus?
Zeitgeber sind äußere Einflüsse wie Licht, Temperatur und soziale Aktivitäten, die unseren biologischen Rhythmus steuern. Sie synchronisieren unsere innere Uhr mit dem 24-Stunden-Tag und beeinflussen dadurch unseren Schlaf-Wach-Zyklus. Ein stabiler Schlaf-Wach-Zyklus trägt zur Regulation von Hormonen, Stimmung und kognitiven Funktionen bei. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzinclusion
-
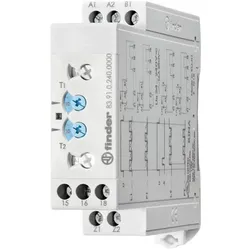
Finder Taktgeber asymetrisch 83.91.0.240.0000, RelaisDer Finder Taktgeber asymmetrisch 83.91.0.240.0000 ist ein vielseitiges Zeitrelais, das für die Montage auf DIN-Schienen konzipiert ist. Mit einer Breite von 22,5 mm und einer Höhe von 86,2 mm bietet dieses Gerät eine kompakte Lösung für verschiedene zeitgesteuerte Anwendungen. Es unterstützt eine breite Eingangsspannung von 24 bis 240 V sowohl für Wechsel- als auch Gleichstrom und ist in der Lage, einen Nennstrom von bis zu 16 A zu schalten. Der Taktgeber verfügt über mehrere Programme, die eine flexible Anpassung an unterschiedliche Anforderungen ermöglichen, darunter impuls- oder pausebeginnende Funktionen. Die Zeitbereiche reichen von 0,05 Sekunden bis zu 10 Tagen, was eine präzise Steuerung der Zeitintervalle erlaubt. Dieses Produkt ist ideal für Anwendungen, bei denen eine zuverlässige und variable Zeitsteuerung erforderlich ist. - Vielseitige Programmierung mit impuls- oder pausebeginnenden Funktionen - Eingangsspannung von 24 bis 240 V für AC und DC - Nennstrom von bis zu 16 A - Zeitbereich von 0,05 Sekunden bis 10 Tagen - Geeignet für die Montage auf DIN-Schienen.90,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Was ist die Frequenz einer Schwingung?
Die Frequenz einer Schwingung ist die Anzahl der Schwingungen pro Zeiteinheit. Sie wird in Hertz gemessen, was Schwingungen pro Sekunde bedeutet. Je höher die Frequenz einer Schwingung ist, desto schneller schwingt das Objekt oder das Medium. Die Frequenz einer Schwingung hängt von der Steifigkeit des Mediums und der Masse des schwingenden Objekts ab. Sie ist ein wichtiger Parameter zur Charakterisierung von Schwingungen und Wellen. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.